
住民税はいくら?いつ納めればいい?計算方法と年収別シミュレーションを紹介!

住民税は前年の所得をもとに計算されるため、働き方や収入の増減によって負担額が変わる点に注意が必要です。収入の柱を増やして安定させたい方は、業務委託で働ける在宅ワークを検討してみるのもひとつの方法です。「ママワークス」には、完全在宅で働ける求人が豊富に掲載されており、個人事業主の方はもちろん、副業を探している方にもおすすめです。
住民税とは、前年の所得に応じて都道府県や市区町村に納める地方税のことです。
年収102万円で働いていると、所得税はかからないのに住民税だけ引かれてしまうのではないかと心配になる方は多いです。
本記事では、年収102万円の住民税がいくらになるのかと、住民税の具体的な計算方法を詳しく解説します。
特に、以下のような方に読んでほしい内容です。
- 扶養内におさまるように働きたいパート・アルバイトの人
- 自分の年収で住民税がいくらかかるのか知りたい人
読み終える頃には、自分の年収で住民税がかかるかどうかを判断でき、収入を増やすための働き方も見えるようになります。
そもそも住民税とは?
住民税とは、都道府県や市区町村に納める地方税のことです。
国に納める所得税とは違い、住んでいる地域の公共サービスを支えるために、そこに住む人たちで負担を分かち合う税金です。
内訳は「道府県民税(東京都は都民税)」と「市町村民税(東京都は区市町村民税)」の2つに分かれています。
ただし、納めるときは2つがまとめて徴収されるため、それぞれ別に手続きをする必要はありません。
集められた税金は、教育や福祉、ごみ処理、消防・救急といった身近な公共サービスのために使われています。
住民税でおさえておきたいのが、税額が「前年の所得」をもとに決まるという点です。
今年1年間に稼いだ分の住民税は、翌年の6月から納める仕組みになっています。
その前年の所得に対して、住民税には「ここまでなら課税しない」という非課税ラインが設けられています。
給与収入だけで年収102万円であれば、住民税はかかりません。
令和7年度の税制改正によって、住民税が非課税になる給与収入の上限が100万円から110万円へ引き上げられたためです。
この改正は2025年(令和7年)の収入をもとに計算される、2026年度(令和8年度)の住民税から適用されています。
参照URL:財務省「Q&A ~身近な税について調べる~」
参照URL:名古屋市「令和8年度以降適用される市民税・県民税に関する主な税制改正」
住民税の税率とは?
住民税は、道府県民税(都民税)と市町村民税(区市町村民税)からなり、それぞれの税率が決められています。
そして、それぞれが「所得割」と呼ばれる部分と「均等割」と呼ばれる部分の2つで計算されます。
所得割の税率は、所得の多い少ないにかかわらず一律10%です。
内訳は市町村民税が6%、道府県民税が4%となっています。
下記の表は東京都民の場合の住民税です。
なお、均等割の内訳は2024年度(令和6年度)に見直されており、現在の標準的な税額は次のとおりです。
| 区分 | 計算のしかた | 標準的な税額(年額) |
|---|---|---|
| 所得割 | 前年の所得に応じて計算 | 課税所得の10%(市町村民税6%・道府県民税4%) |
| 均等割 | 所得にかかわらず定額 | 4,000円(市町村民税3,000円・道府県民税1,000円) |
| 森林環境税(国税) | 均等割とあわせて徴収 | 1,000円 |
| 均等割+森林環境税の合計 | - | 5,000円 |
この所得割は、前年の所得に対して計算されます。
逆に言うと、今年の所得は来年の住民税に影響してくることになります。
いっぽうで均等割は、所得額にかかわらず一定額です。
所得税の場合は所得が多いほど税率が上がる累進課税なので、これは住民税特有の計算方法と言えます。
たとえば、課税所得が300万円の方の場合、所得割は300万円の10%にあたる30万円です。
ここに均等割と森林環境税の5,000円を加えた30万5,000円が、1年間に納める住民税となります(税額控除は考慮していません)。
反対に、年収102万円のように非課税ラインを下回る場合は、所得割も均等割もかからず住民税は0円です。
なお、自治体によっては森林や環境の保全を目的とした独自の上乗せがあり、均等割の額が標準より高いことがあります。
税率や課税・非課税となる条件はお住まいの自治体で多少異なる可能性がありますので、詳しくは自治体のホームページなどでご確認ください。
参照URL:総務省「個人住民税」
住民税が免除される対象の人は?
住民税を納めなくてよいケースには「減免」によるものと「非課税」によるものの2種類があります。
まず減免とは、災害や失業といった特別な事情がある方の税額を、申請によって全額または一部軽くする制度です。
要件は自治体ごとに定められていますが、おおむね次のようなケースが対象になります。
- 生活保護を受けている場合
- 不時の災害で被災した場合
- 引き続き3カ月以上失業している場合
- その年の所得の見積額が、前年の所得の2分の1以下に減少した場合
- 本人または生計を一にする親族が傷病のため多額の医療費を支払った場合
減免は自動では適用されないため、納期限までに自分で自治体へ申請する必要があります。
いっぽうで非課税とは、前年の所得が基準を下回っていて、はじめから納税の対象にならないことをいいます。
次のいずれかに当てはまる方が対象です。
- 生活保護法による生活扶助を受けている
- 障害者・未成年者・寡婦・ひとり親のいずれかで、前年の合計所得金額が135万円以下(給与収入204万3,999円以下)
- 前年の合計所得金額が45万円以下(給与収入110万円以下)
年収102万円の方は3つ目に当てはまるため、申請をしなくても住民税は非課税になります。
扶養している家族がいる場合、3つ目の基準は「35万円×(本人+同一生計配偶者+扶養親族の人数)+10万円+21万円」という計算になります。
基準となる金額は自治体によって多少異なる場合があるため、詳しくはお住まいの自治体のホームページで確認してください。
非課税かどうかを判定する所得には、次のような収入は含まれません。
- 障害年金や遺族年金
- 雇用保険の失業給付金
- 職業訓練受講給付金
- 生活保護の給付金
- 通勤手当(月額15万円まで)
- 相続や贈与によって得た財産(ただし相続税や贈与税の課税対象)
パートやアルバイトで年収102万円の方は、通勤手当を除いた給与の額で判定される点をおさえておきましょう。
参照URL:大阪市「市民税・府民税・森林環境税が課税されない方」
住民税の非課税ラインはいくらから?
結論からいうと、収入が給与だけの場合は年収110万円です。
令和7年度の税制改正によって、それまでの100万円から10万円引き上げられました。
この110万円が適用されるのは、2025年(令和7年)の収入をもとに計算される2026年度(令和8年度)の住民税からです。
住民税でいう所得は、年収そのものではなく、年収から給与所得控除を差し引いた金額を指すからです。
合計所得金額=給与収入-給与所得控除(最低65万円)
この給与所得控除の最低保障額が、令和7年度の税制改正で55万円から65万円に引き上げられたことが、非課税ラインが110万円になった理由です。
では、年収102万円の場合にどうなるのかを実際に計算してみましょう。
102万円(年収)-65万円(給与所得控除)=37万円(合計所得金額)
37万円(合計所得金額)≦45万円(非課税の基準)
合計所得金額が基準の45万円を下回るため、年収102万円の住民税は0円です。
所得割はもちろん、定額でかかる均等割と森林環境税もかかりません。
改正前の基準であれば、年収102万円は100万円を超えているため住民税が発生していました。
「102万円だと住民税がかかる」という情報を見かけたら、それは改正前の古い基準にもとづくものだと考えてよいでしょう。
ただし、パートやアルバイトの給与以外に副業や業務委託の収入がある場合は、それらを合計して45万円を超えると住民税がかかります。
均等割の非課税基準は自治体によって多少異なるため、ボーダーライン付近の方はお住まいの自治体で確認してください。
参考:「令和7年度税制改正(いわゆる年収の壁への対応)のよくある質問」
住民税の計算方法とは?
では、自分の住民税がいくらになるのか、6つのステップに分けて確認していきましょう。
年収102万円のように非課税ラインを下回る場合は計算するまでもなく0円ですが、収入が増えたときのために仕組みを知っておくと安心です。
Step1:年間の総所得を計算する
最初に、自分が1年間に得た総所得を割り出します。
会社員やパートなどで給与を得ている方の場合、勤務先から渡される源泉徴収票の「給与所得控除後の金額」がこれにあたります。
副業で2か所から給与を得ている方は、それを合算した金額となります。
個人事業主や自営業の方は、以下の計算式で求めます。
1年間の総所得金額=収入-経費
経費とは、仕入れや仕事で使用する備品などにかけたお金のことです。
毎年の確定申告で申告している総所得に対して、住民税が計算されることになります。
年収102万円のパートの方であれば、102万円から給与所得控除65万円を差し引いた37万円が総所得です。
Step2:所得控除を算出する
所得控除とは、要件を満たした場合に合計所得から一定の金額を差し引いてくれる制度のことです。
住民税にも、所得税と同じように各種控除が用意されています。
- 基礎控除
- 社会保険料控除
- 配偶者控除
- 配偶者特別控除
- 扶養控除
- 特定親族特別控除
- 寡婦控除
- ひとり親控除
- 障がい者控除
- 生命保険料控除
- 地震保険料控除
- 小規模企業共済等掛金控除
- 医療費控除
- 勤労学生控除
- 雑損控除
住民税の基礎控除は43万円で、所得税の基礎控除とは金額が異なります。
令和7年度の税制改正で引き上げられたのは所得税の基礎控除であり、住民税の基礎控除は据え置かれています。
Step3:課税所得を算出する
次に、課税されるべき所得額(課税所得)を計算します。
年収102万円の方は総所得が37万円、基礎控除だけでも43万円あるため、課税所得は0円になります。
Step4:所得割を計算する
課税所得が出たら、具体的に所得割を計算していきます。
所得割は所得が増えても税率が変わらないため、計算はいたってシンプルです。
Step5:税額控除を計算する
算出した所得割から税額控除を引き、最終的に課税される所得割を計算します。
税額控除は、所得から差し引く所得控除と違い、算出された税額からそのまま差し引かれます。
そのぶん、最終的な課税額に大きな影響を与えることになります。
税額控除前の所得割額-税額控除の額=税額控除後の所得割額
なお、税額控除には以下のようなものがあります。
- 調整控除
- 住宅借入金等特別税額控除
- 寄附金税額控除
- 配当控除
- 配当割額及び株式等譲渡所得割額の控除
- 外国税額控除
Step6:均等割を加算して合計金額を足す
最後に、税額控除後の所得割額へ均等割と森林環境税を加えると、あなたが納める住民税を割り出せます。
税額控除後の所得割額+均等割額+森林環境税=住民税の額
それでは、総所得が200万円、所得控除が80万円で税額控除が特にない方の場合を計算してみましょう。
課税所得額:200万円(年間総所得)-80万円(所得控除)=120万円
所得割:120万円×10%=12万円
均等割と森林環境税:5,000円
住民税:12万円+5,000円=12万5,000円
同じ計算を年収102万円の方に当てはめると、課税所得も所得割も0円、均等割も非課税となるため住民税は0円です。
住民税はいつ支払うもの?
住民税は賦課課税方式をとっており、地方自治体が納めるべき税額を計算して納税者に通知する形をとっています。
しかも前年の所得に対してその年の納税額が計算され、すでに確定した金額が来るため、納める側でコントロールはできません。
住民税を支払う方法やタイミングは、働き方や状況によって次の4つに分かれます。
特別徴収の場合
特別徴収とは、雇用主である企業が従業員の給与から天引きし、本人に代わって納める方法です。
所得税と同様に源泉徴収をするので、会社員やパートの方の多くは特別徴収に該当します。
従業員から見ると、給料日に所得税も住民税も納めている印象になるでしょう。
実際には企業が、給与を支払った翌月の10日までに各区市町村へ支払っています。
給与は原則毎月支払われるため、1年間の住民税を6月から翌年5月までの12回に分けて納めることになります。
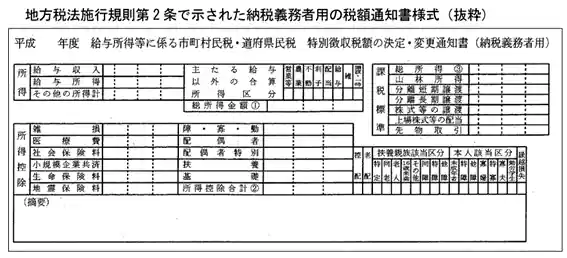
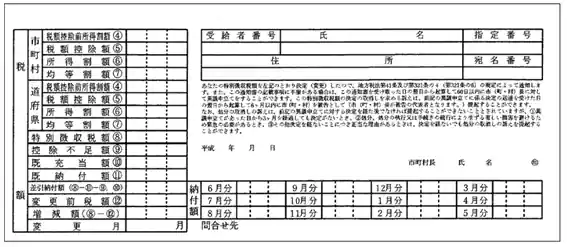
納める金額は前年の所得に対して計算され、毎年6月に更新されて住民税決定通知書として送付されます。
ただし、休職していたり特殊な雇用契約だったりして源泉徴収ができない場合は、直接本人に送付されることもあります。
なお、住民税決定通知書とは以下のようなものになります。
普通徴収の場合
個人事業主やフリーランス、自営業の場合は、本人が自分で区市町村に納税を行います。
これを普通徴収といいます。
パートやアルバイトで特別徴収の対象とならない方も、同様に自分自身で納税を行います。
納税額は毎年5〜6月に前年の所得に対して計算され、その金額が記載された納付書が郵送で届きます。
毎月天引きされる特別徴収とは異なり、支払い回数は6月・8月・10月・翌年1月の年4回です。
回数が少ない分、たとえ年間の税額が同じでも1回に支払う金額は大きくなります。
たとえば住民税が24万円の場合、特別徴収なら毎月2万円ずつ引かれますが、普通徴収では1回あたり6万円を納めることになります。
したがってトータルでは同じ金額でも、「住民税が高くて……」という感覚をいだくかもしれませんね。
なお、年収102万円のように非課税となる方には、そもそも納付書自体が届きません。
退職した場合
退職した場合、住民税の支払い方法には3つのパターンがあります。
1つ目は、転職先があり続けて働く場合です。
転職する際に手続きをすれば、同じく特別徴収での納税が可能になります。
ただし本人から申し出ないと適用されないため、退職前に会社へ伝えておきましょう。
2つ目は、6月1日〜12月31日の間に退職する場合です。
退職までは源泉徴収ですが、それ以降の金額については後日送付される通知に従って普通徴収で納めることになります。
納付のタイミングは、普通徴収の月と同じです。
なお、退職する前に申し出ることで、その年度分(翌年5月分まで)の住民税を給与や退職金から一括で徴収してもらうこともできます。
3つ目は、1月1日〜5月31日の間に退職する場合です。
この時期の退職は、給与や退職金からの一括徴収となります。
普通徴収の徴収月である6月・8月・10月・翌年1月での支払い期間に間に合わないためです。
ただし、退職月の給与や退職金が徴収すべき金額に満たない場合は、残りの分が後ほど普通徴収となります。
海外にいっている場合
住民税は、その年の1月1日に届け出のある住所の区市町村に納付するものです。
したがって、1月1日の時点で海外にいるのであれば住民税は発生しないことになります。
ただし、住民票を残したまま海外転出の届け出をしていない場合や、観光ビザなどで滞在していて住所が国内にある場合は当然課税されます。
年の途中で出国して転出届を出した場合も課税されますが、出国前に納税通知書を受け取っていた方は、出国前に納税するか口座振替の手続きを行うことが求められます。
なお、納税管理人をたてて委託するといった方法も可能です。
納税管理人とは、本人に代わり納税を行う人のことです。
納税通知書を受け取る前に出国する予定がある場合も、同じく納税管理人を区市町村に申請する必要があります。
住民税を滞納した場合は?
特別徴収の場合は給与から天引きされるため原則滞納することはありませんが、普通徴収の場合は支払いを期日までに行わなかったということが起こりえます。
このように住民税を滞納してしまった場合は、延滞金が発生します。
まず、納税が確認できないと区市町村から督促状が発送されます。
通常は納期限から1カ月程度で送られることが多いです。
延滞金は、納期限の翌日から実際に納付するまでの日数に応じて加算されます。
令和8年(2026年)の割合は、納期限の翌日から1カ月を経過する日までが年2.8%、それ以降は年9.1%です。
本来の割合は年7.3%と年14.6%ですが、現在は特例によってこれより低い割合が適用されています。
この割合は毎年見直されるため、実際に計算するときはお住まいの自治体のホームページで最新の数字を確認しましょう。
督促状も放置し続けると、給与や口座、財産などが差し押さえられてしまうこともあるため、届いたら速やかに納税するようにしましょう。
どうしてもすぐに支払うことができない事情がある場合には、放置せずに区市町村の窓口へ相談を行うようにしましょう。
ちなみに年収102万円で住民税が非課税となる方は、納付書そのものが届かないため滞納の心配はありません。
参考:「市税の延滞金」
まずは特別徴収はいくら払うのか?
学校を卒業したばかりの方や前年に収入がなかった方が入社した場合、その年に住民税はかかりません。
実は、給与天引きのなかで住民税が占めるウェイトはかなり大きいものです。
1年目の給料はほとんど天引きされていなかったのに、その感覚のまま2年目を迎えて給与明細に目を疑う、という方は多いです。
特別徴収も普通徴収も6月スタートなので、厳密には2年目の6月からの給与天引きになります。
ちなみに年末になると年末調整がありますが、混同されがちなこの手続きは所得税に対するもので、住民税は対象ではありません。
所得税は住民税と違って、前年ではなくその年の総所得から計算されます。
そのため、その年の年収が確定する12月に年末調整を行い、毎月概算で納めていた分の過不足を精算します。
住民税は前年の収入でもう金額が確定しているため、年末調整は必要ありません。
なお、住民税の額は自治体ごとの独自減税や上乗せによって多少変わるため、正確な金額は住民税決定通知書で確認しましょう。
参照:国税庁「No.1199 基礎控除」
自営業とかの普通徴収はいくら払うの?
個人事業主やフリーランス、自営業の方が納めるのが普通徴収です。
会社員との大きな違いは、収入から差し引けるものが「給与所得控除」ではなく「経費」になる点です。
会社員やパートの方は、年収190万円までなら一律65万円の給与所得控除が自動的に差し引かれます。
いっぽう個人事業主は、実際に事業で使った金額しか差し引けません。
そのため経費の少ない業種では、同じ収入額でも課税所得が大きくなりやすい傾向があります。
ただし青色申告を行えば青色申告特別控除が使えるため、申告方法によって負担は変わってきます。
次に、普通徴収の場合の住民税がいくらになるのかを見ていきましょう。
「均等割」と「所得割」に分かれているのは特別徴収と同じです。
均等割についても会社員と変わらず、標準的な税額は森林環境税とあわせて年5,000円となります。
そして所得割は、売上から経費と各種控除を差し引いた課税所得に対して10%(市町村民税6%・道府県民税4%)をかけて計算します。
具体的にシミュレーションしましょう。
売上が400万円、経費が100万円、社会保険料や基礎控除などの所得控除が合計100万円だった方を例にします。
所得:400万円(売上)-100万円(経費)=300万円
課税所得:300万円-100万円(所得控除)=200万円
所得割:200万円×10%=20万円
住民税:20万円+5,000円(均等割と森林環境税)=20万5,000円
このように、経費や控除をきちんと計上できるかどうかで納税額は大きく変わります。
個人事業主の場合、売上から経費を引いた所得が45万円以下であれば住民税は非課税です。
会社員の「年収102万円なら非課税」という基準は給与所得控除を引いたあとの話なので、判定のしかたが異なる点に注意しましょう。
住民税はどこに対して支払う?
住民税は、その年の1月1日に住んでいたところ、つまり住民票がある市区町村と都道府県に納めます。
ちなみに、その年に違うところへ引っ越したとしても、引っ越し先の自治体に納めることはありません。
ここで注意したいのが、住民税の対象となるのは前年の1月から12月までの所得だという点です。
基本的に、会社勤めの方は「特別徴収」といって毎月の給料から差し引かれています。
それ以外の在宅ワーカーのような個人事業主の方は「普通徴収」と呼ばれる方法になります。
普通徴収の場合、市区町村から毎年6月頃に納付書が届き、1年に4回払う分と一括で払う分の納付書が同封されています。
会社勤めの方は毎月引き落とされるので払い忘れがない一方、普通徴収では自分で納付方法を選べるという利点があります。
現在は多くの自治体で、次のような納付方法が用意されています。
- 金融機関やコンビニエンスストアの窓口
- 口座振替・自動払込
- クレジットカード(地方税お支払サイト)
- スマートフォン決済アプリ
- ペイジー対応のATMやインターネットバンキング
納付書に「eL-QR」というQRコードが印字されていれば、自宅にいながらスマホアプリやクレジットカードで納付できます。
ポイントが貯まる決済手段を選べるのは、普通徴収ならではのメリットといえるでしょう。
ただしクレジットカード納付にはシステム利用料がかかるため、金額を確認してから利用しましょう。
利用できる納付方法は自治体によって異なるので、詳しくはお住まいの自治体のホームページで確認してください。
なお、年収102万円で住民税が非課税となる方には、この納付書自体が届きません。
会社勤めやパートの人はいくら払うのか?
それでは、会社勤めやパートの方が実際にいくら払うのかを年収別に見ていきましょう。
住民税は前年の所得や家族構成によって変わるため、ここでは次の条件で計算した目安を示します。
- 扶養する家族がいない単身の方
- 収入は給与のみ
- 社会保険料は年収の15%で概算
- 所得控除は基礎控除43万円と社会保険料控除のみ
- 均等割と森林環境税は標準の年5,000円
| 年収 | 給与所得 | 課税所得 | 所得割 | 住民税の目安 |
|---|---|---|---|---|
| 102万円 | 37万円 | 0円 | 0円 | 0円(非課税) |
| 150万円 | 85万円 | 19万5,000円 | 1万9,500円 | 2万4,500円 |
| 200万円 | 132万円 | 59万円 | 5万9,000円 | 6万4,000円 |
| 300万円 | 202万円 | 114万円 | 11万4,000円 | 11万9,000円 |
| 400万円 | 276万円 | 173万円 | 17万3,000円 | 17万8,000円 |
年収102万円は給与所得が37万円にとどまるため、所得割も均等割もかからず住民税は0円です。
住民税がかかりはじめるのは、給与収入が110万円を超えてからです。
そこを超えると、所得に応じた所得割と、定額の均等割5,000円がかかるようになります。
ただし、実際には生命保険料控除や扶養控除、ふるさと納税などの控除があるので、上の表より安くなる方がほとんどです。
正確な金額を知りたい方は、毎年6月に届く住民税決定通知書を確認しましょう。
納税の義務って?
働いて得た報酬からは、公共のために税金を納めなければなりません。
その税金は、大きく「国税」と「地方税」に分かれます。
国税は国に納めるもので、所得税・法人税・相続税・贈与税などがあり、財務省の外局である国税庁が扱っています。
地方税は住んでいる自治体に納めるもので、道府県税と市町村税に分かれます。
道府県税には道府県民税や自動車税、不動産取得税、事業税などがあります。
市町村税には市町村民税や軽自動車税、固定資産税などがあります。
住民税とは、この道府県民税と市町村民税を合わせた呼び方です。
また税金は、納める人と負担する人が同じ「直接税」と、負担する人が異なる「間接税」にも分けられます。
住民税は直接税にあたり、消費税や酒税、たばこ税などが間接税にあたります。
もちろん企業に対しても「法人住民税」があり、考え方は同じで道府県と市町村に分かれています。
なお、住民税は年齢によって課税されるものではありません。
その年の1月1日時点で住所がある方のうち、前年の所得が基準を超えた方が納税義務者になります。
逆にいえば、年収102万円であれば年齢にかかわらず住民税はかかりません。
ちなみに在宅ワークで継続的に収入を得ている方は個人事業主にあたるため、開業届の提出が必要になります。
事業の内容や所得によっては、個人事業税の対象になることもあると覚えておきましょう。
住民税の支出分を抑える節税対策について
いったい何が節税になるのかは、実は誰も教えてくれません。
自分で調べるしかないですし、いざ税理士さんに頼むとなると費用も結構かかるものです。
ここでは、自分でできる節税方法を4つ紹介します。
住民税は前年の所得をもとに計算されるため、所得控除を積み上げるほど翌年の負担が軽くなります。
医療費控除もしくはセルフメディケーション税制
医療費控除は、1年間に支払った医療費が10万円を超えた場合に、超えた分を所得から差し引ける制度です。
病院や歯科、調剤薬局などで支払った自己負担分が対象になります。
その年の総所得金額等が200万円未満の方は、10万円ではなく総所得金額等の5%を超えた分が対象です。
控除額の上限は200万円と定められています。
いっぽうセルフメディケーション税制は、ドラッグストアなどで対象の医薬品を購入した場合に使える制度です。
年間の購入額が12,000円を超えた分を所得から差し引くことができ、上限は88,000円となっています。
適用できるのは令和8年12月31日までに購入した分なので、利用する方は期限に注意しましょう。
この2つは併用できないため、確定申告ではその年に金額が大きくなるほうを選ぶことになります。
なお、予防接種や診断書などの文書料は医療費控除の対象になりません。
加入している健康保険組合から届く医療費通知を使えば、医療費控除の明細書の記載を簡略化できます。
生命保険料控除
生命保険料控除は、支払った保険料に応じて所得から一定額を差し引ける制度です。
対象は「一般の生命保険料」「介護医療保険料」「個人年金保険料」の3つに分かれています。
住民税では、この3つを合計した控除額の限度が70,000円と定められています。
手続きは、年末に生命保険会社から送られてくる証明書の金額をそのまま記載するだけなのでお手軽です。
会社員の場合は年末調整で会社が処理してくれ、個人事業主の場合は確定申告時に記入して添付します。
もしものための備えが節税にもつながるので、保険に加入している方は忘れずに申告しましょう。
社会保険料控除
社会保険料控除は、その年に支払った社会保険料の全額を所得から差し引ける制度です。
国民年金保険料だけでなく、国民健康保険料や介護保険料も控除の対象になります。
控除できるのは、実際に支払った金額または給与や公的年金から差し引かれた金額の全額です。
会社勤めを年度の途中で辞めた方は、翌年の確定申告で申告することになります。
このとき、退職時にもらった源泉徴収票の社会保険料の金額と、退職後に自分で支払った分の両方を忘れずに申告してください。
ふるさと納税
ふるさと納税は、応援したい自治体に寄附をすると、翌年の住民税などから控除される制度です。
寄附した金額のうち2,000円を超える部分が、所得税と住民税から差し引かれます。
控除される上限は収入や家族構成によって決まり、住民税の所得割額の2割が目安です。
寄附先が5団体以内であれば、ワンストップ特例制度を使って確定申告なしで手続きができます。
返礼品として地域の特産品や日用品を受け取れるので、カタログショッピングのつもりで節税するのもありですよ。
ただし、年収102万円で住民税が非課税の方は差し引く税金そのものがないため、ふるさと納税のメリットはありません。
参照URL:国税庁「No.1120 医療費を支払ったとき(医療費控除)」
参照URL:国税庁「No.1130 社会保険料控除」


